计算机系统集成行业运行态势与发展战略研究咨询报告——聚焦计算机系统集成技术服务
一、引言
计算机系统集成行业作为信息技术产业的核心组成部分,近年来在数字化转型、云计算、大数据、人工智能等技术的推动下,呈现出蓬勃发展的态势。本报告旨在分析计算机系统集成技术服务领域的运行现状、趋势与挑战,并提出未来发展策略,为行业参与者提供决策参考。
二、行业运行态势分析
1. 市场规模与增长
全球计算机系统集成市场持续扩大,2023年市场规模已突破万亿美元,年复合增长率保持在8%左右。中国市场的增速高于全球平均水平,得益于新基建、智慧城市、企业上云等政策的驱动,系统集成技术服务需求旺盛。
- 技术趋势
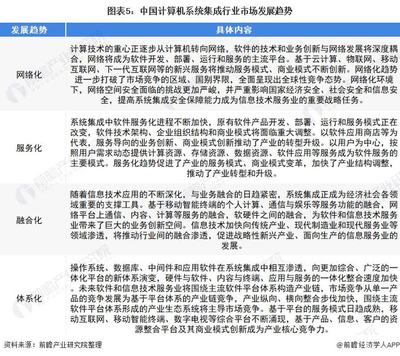
- 云原生与混合云集成:企业加速上云,推动系统集成向云原生架构转型,混合云管理成为主流需求。
- 智能化集成:AI与自动化技术融入系统集成,实现智能运维、自动化部署和故障预测。
- 边缘计算与物联网:边缘计算与IoT的融合要求系统集成商提供端到端的解决方案。
- 安全集成:网络安全法、数据安全法等法规促使安全集成成为标配服务。
3. 竞争格局
行业竞争激烈,参与者包括传统IT服务商、云服务商、软件开发商及新兴创业公司。头部企业通过并购与生态合作扩大份额,中小型企业则聚焦垂直领域提供差异化服务。
4. 客户需求变化
客户从单一产品采购转向整体解决方案,对集成服务的定制化、敏捷性和全生命周期管理能力要求提高。
三、计算机系统集成技术服务的关键领域
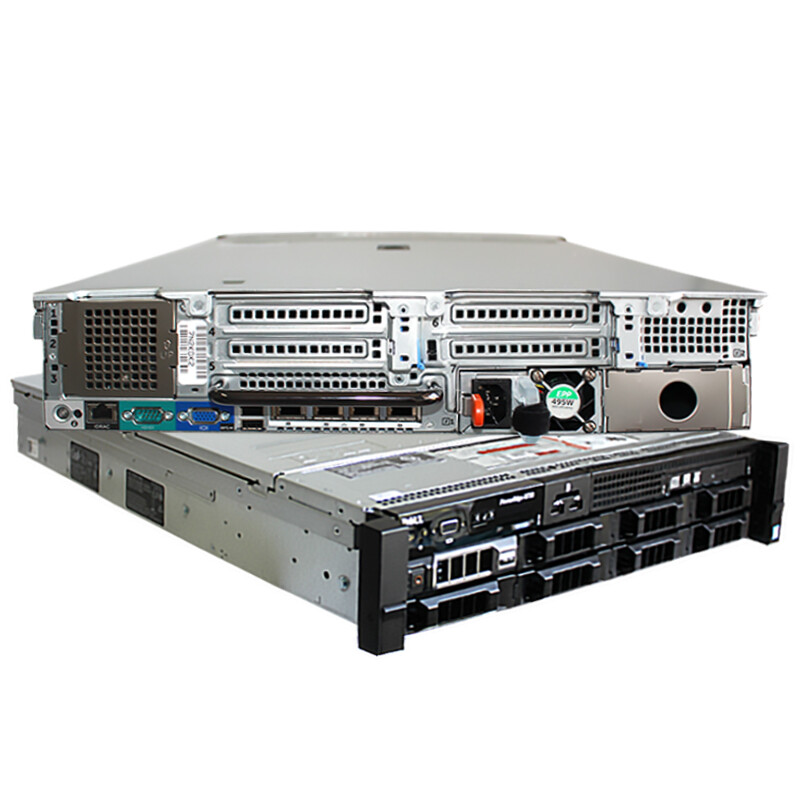
- 基础设施集成:包括服务器、存储、网络设备的集成与优化,以及数据中心建设。
- 应用集成:通过API、中间件等技术实现异构系统间的数据交换与业务流程协同。
- 数据集成:构建数据湖、数据仓库,实现数据抽取、转换、加载(ETL)及治理。
- 云集成:提供云迁移、云原生开发、多云管理服务。
- 安全集成:整合安全产品与服务,构建纵深防御体系。
四、面临的挑战
- 技术复杂度增加:新技术层出不穷,集成难度加大,对人才技能要求更高。
- 利润空间压缩:标准化产品竞争激烈,定制化服务成本高,盈利压力大。
- 安全与合规风险:数据泄露、网络攻击等威胁持续存在,合规要求日益严格。
- 客户需求多样化:不同行业、不同规模企业的需求差异大,难以规模化复制。
五、发展战略建议
- 技术创新与研发投入:加大在云原生、AI、自动化等领域的研发,提升集成工具的智能化水平
- 行业深耕与解决方案定制:聚焦金融、制造、医疗等重点行业,打造可复用的行业解决方案。
- 生态合作与联盟:与云厂商、软件商、安全公司等建立伙伴关系,构建共赢生态。
- 人才培养与组织变革:建立持续学习机制,培养复合型集成人才,推行敏捷组织模式。
- 安全与合规先行:将安全与合规纳入集成服务全流程,获取相关资质认证。
- 服务模式创新:从项目制向订阅制、托管服务转型,提升客户黏性和收入稳定性。
六、结论
计算机系统集成技术服务行业正处在快速变革期,机遇与挑战并存。企业需紧跟技术趋势,深化行业理解,强化生态合作,并注重安全与合规,以在竞争中保持优势。智能化、云化、服务化将成为系统集成技术服务的核心方向。
如若转载,请注明出处:http://www.zndfxt.com/product/36.html
更新时间:2026-09-29 15:20:54